1. 필요 은퇴자금
필요자산 = 은퇴 후 월 생활비 × 12 ÷ 안전인출률
이른바 4% 룰입니다. 월 250만 원으로 살려면 연 3,000만 원, 인출률 4%를 적용하면 7억 5,000만 원이 필요합니다. 인출률을 3.5%로 낮추면 필요 금액은 8억 5,714만 원으로 늘어납니다.
무료 · 가입 없음 · 30초
은퇴 후 월 생활비만 정하면, 얼마가 필요한지와 몇 살에 은퇴할 수 있는지를 바로 계산합니다. 물가 상승률과 4% 룰까지 반영합니다.
입력 오류를 수정하면 결과가 다시 표시됩니다. 이전 계산값은 숨겼습니다.
입력한 가정에 따른 추정입니다. 금액은 오늘의 구매력 기준이며, 세금·수수료·연금 수령액과 은퇴 후 자산 소진 과정은 계산하지 않습니다.
기준 시나리오
—
필요 은퇴자금
—
목표 나이 예상 자산
—
목표까지 격차
—
가정이 바뀌면 이렇게 달라집니다
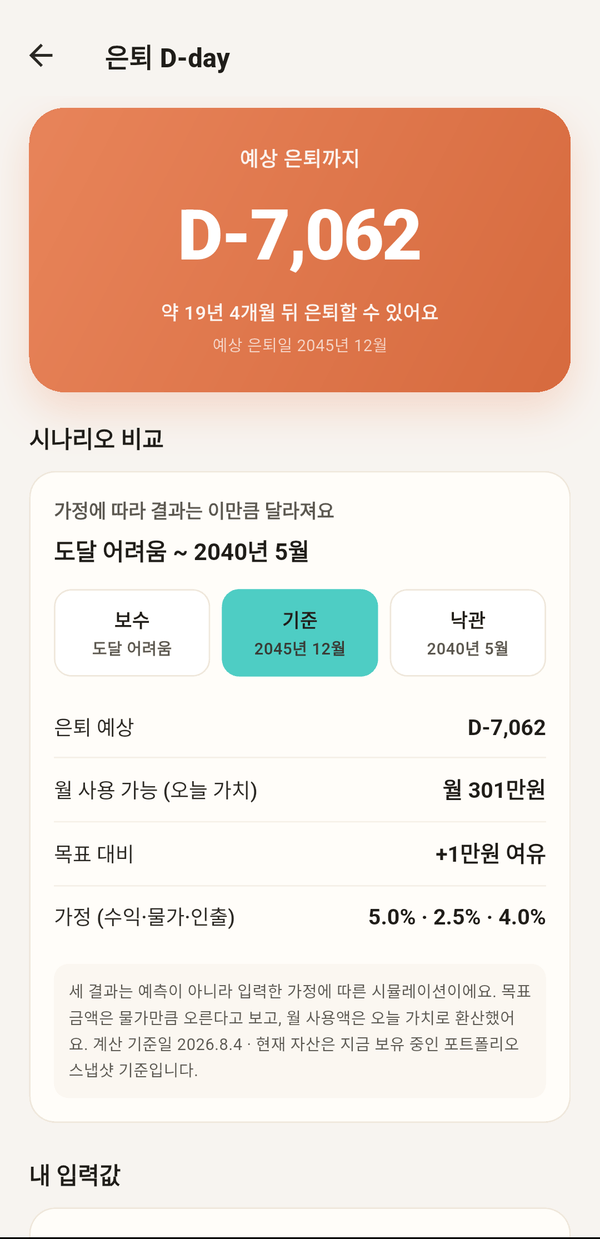
보수 = 수익률 −2%p · 물가 +1%p · 인출률 −0.5%p / 낙관 = 수익률 +2%p · 물가 −1%p (인출률은 올리지 않습니다. 인출률을 높이는 건 더 낙관이 아니라 더 빨리 소진한다는 뜻이라서요.)
이 계산, 내 실제 포트폴리오로 이어서
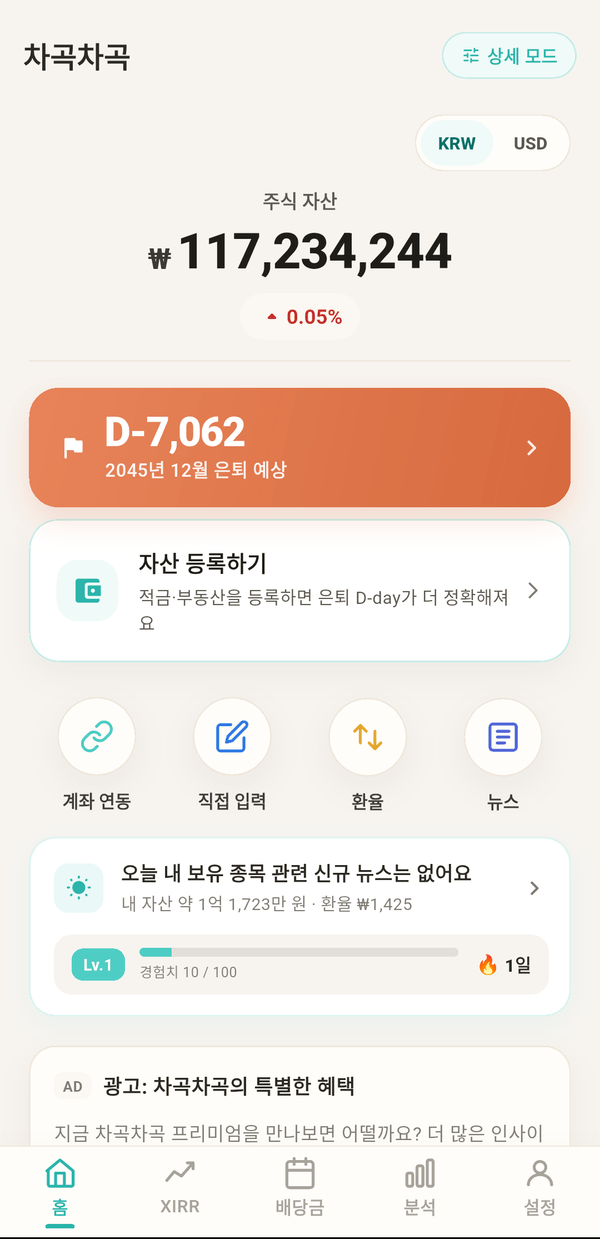
보유 종목의 오늘 평가액이 반영되면 은퇴 D-day가 매일 자동으로 갱신됩니다. 같은 계산 엔진, 이번엔 가정이 아니라 진짜 내 숫자로.
 차곡차곡 무료로 시작하기
Android · 무료 · 가입 30초
이 계산은 투자 조언이 아니며, 입력한 가정에 따른 단순 시뮬레이션입니다. 실제 수익률·물가·세금·연금은 결과와 다를 수 있습니다.
계산 방식
필요자산 = 은퇴 후 월 생활비 × 12 ÷ 안전인출률
이른바 4% 룰입니다. 월 250만 원으로 살려면 연 3,000만 원, 인출률 4%를 적용하면 7억 5,000만 원이 필요합니다. 인출률을 3.5%로 낮추면 필요 금액은 8억 5,714만 원으로 늘어납니다.
매달: 자산 × (1 + 월수익률) + 월 저축액
월수익률은 기하 월복리 (1 + 연수익률)1/12 − 1 로 계산합니다. 연수익률을 12로 나누는 산술 방식은 실제보다 수익을 부풀립니다. 저축은 매달 말에 넣는 것으로 봅니다.
목표 금액이 매달 물가만큼 커집니다
생활비는 시간이 지날수록 오릅니다. 그래서 목표 금액을 고정하지 않고 매달 (1 + 물가)1/12 만큼 키웁니다. 화면에 보이는 금액은 모두 오늘의 구매력으로 환산한 값이라 지금 감각으로 읽으면 됩니다.
예상 자산이 목표 금액을 넘어서는 첫 달
목표 나이를 정해두고 "그때 얼마?"를 보는 것과 반대로, "언제 가능한가"를 거꾸로 찾습니다. 100년 안에 넘어서지 못하면 도달 불가로 정직하게 표시합니다. 낙관적으로 보여주지 않습니다.
월 저축액은 물가만큼 늘어나지 않는다고 보수적으로 가정합니다. 세금·국민연금·퇴직연금은 이 페이지 계산에 포함되지 않습니다.
앱으로 이어가기
계산기는 입력한 가정으로 계산합니다. 차곡차곡 앱은 보유 종목의 실제 평가액으로 같은 계산을 매일 다시 합니다.
자주 묻는 질문
안전인출률 4%를 쓰면 “은퇴 후 연 생활비 ÷ 4%”가 필요 은퇴자금입니다. 월 250만 원이면 7억 5,000만 원, 월 300만 원이면 9억 원입니다. 더 안전하게 보려면 인출률을 3.5%나 3%로 낮춰 계산해 보세요.
네. 기본값 연 2.5%로, 목표 금액이 매달 물가만큼 커지는 방식으로 반영합니다. 결과 금액은 오늘의 구매력 기준이라 지금 감각 그대로 읽으면 됩니다.
아니요. 계산은 브라우저 안에서만 이뤄지고 서버로 전송하지 않습니다. 가입도 로그인도 필요 없습니다.
같습니다. 이 페이지는 차곡차곡 앱의 은퇴 계산 엔진을 그대로 옮긴 것이고, 같은 입력이면 같은 숫자가 나오도록 자동 검증하고 있습니다. 앱에서는 여기에 실제 보유 종목·부동산·연금까지 얹어 계산합니다.
내 투자의 모든 순간을 차곡차곡 기록하고,
은퇴가 며칠 앞당겨졌는지 확인해보세요.
Android · 완전 무료